


|
Постановка раздельного учета доходов и расходов по услугам связи в телекоммуникационной компании
Понятие постановки учетаПостановка учета – комплекс мер, направленных на разработку правил ведения учетной деятельности предприятия и преследуют цель построить правильную и эффективную работу учетных подразделений в компании, что бы обеспечить достоверность, оперативность и своевременность предоставления данных для налоговых органов, вышестоящих организаций и менеджмента компании. Итак, какие меры должны быть предприняты, что бы обеспечить корректное ведение раздельного учета доходов и расходов по услугам связи? Определение аналитических разрезовНа первом этапе необходимо определить какие аналитические разрезы понадобятся для того, что бы отчетность, получаемая из учетной системы соответствовала требованиям
Требования налоговых органов четко регламентированы в Налоговом кодексе РФ, поэтому на них мы не будем останавливаться. Требования вышестоящей организацииТребования Мининформсвязи РФ по отчетности представлены в методических рекомендациях, утвержденных Приказом Мининформсвязи РФ от 21.03.2006 № 33 (в ред. Приказа Мининформсвязи РФ от 25.01.2007 N 11). В соответствии с указанными методическими указаниями, используется следующая классификация расходов:
В классификации видов деятельности допускается большая свобода. В методических указаниях дана следующая классификация: 1. Основные виды деятельности 1.1. Услуги связи, в том числе: 1.1.1. Услуги общедоступной электросвязи, в том числе: 1.1.1.1. Услуга связи 1 1.1.1.2. Услуга связи 2 1.1.1.3. Услуга связи n 1.1.2. Услуги присоединения и услуги по пропуску трафика, в том числе: 1.1.2.1. Услуга связи 1 1.1.2.2. Услуга связи 2 1.1.2.3. Услуга связи n 1.1.3. Универсальные услуги связи, в том числе: 1.1.3.1. Услуга связи 1 1.1.3.2. Услуга связи 2 1.1.3.3. Услуга связи n 1.1.4. Прочие услуги связи, в том числе: 1.1.4.1. Услуга связи 1 1.1.4.2. Услуга связи 2 1.1.4.3. Услуга связи n 2. Прочие услуги по основным видам деятельности
3. Неосновные виды деятельности В соответствии с постановлением Правительства РФ от 18 февраля 2005 г. N 87 "Об утверждении перечня наименований услуг связи, вносимых в лицензии, и перечней лицензионных условий", в России применяется следующий перечень наименований услуг связи (вносимых в лицензии на осуществление деятельности в области оказания услуг связи):
Требования менеджмента компанииМенеджмент компании нуждается в достоверной информации для принятия управленческих решений. Прежде всего, это касается эффективности работы компании в разрезах видов деятельности. Так же, менеджменту компании может быть необходимо знать полные расходы на элементы сети связи, что бы понимать эффективность их использования. Не углубляясь в специфику управленческого учета, можно сказать, что основными показателями, требуемыми руководством компании будут доход, прибыль и себестоимость по каждому из видов деятельности и более детальные данные в разрезе других аналитик (элементы сети связи, статьи затрат, подразделения). На основании значений этих показателей за период, а так же динамики их изменения, можно принимать решения о развитии конкретных видов деятельности, либо об их прекращении. Система аналитик для учета доходовУчет доходов от оказания услуг связи должен осуществляться в разрезе видов деятельности. Справочник видов деятельности следует построить таким образом, что бы иерархия представленных в нем элементов соответствовала методическим рекомендациям, утвержденным Приказом Мининформсвязи РФ от 21.03.2006 № 33 (в ред. Приказа Мининформсвязи РФ от 25.01.2007 N 11). Рекомендуемый вид справочника видов деятельности:
Соответственно, аналитика «Вид деятельности» («Номенклатурные группы» в терминологии фирмы «1С») должна присутствовать на бухгалтерских счетах :
Система аналитик для учета расходовВиды и статьи расходовКлассификация расходов, указанная в методических рекомендациях, утвержденным Приказом Мининформсвязи РФ от 21.03.2006 № 33 (в ред. Приказа Мининформсвязи РФ от 25.01.2007 N 11), явно недостаточна для ведения полноценного аналитического учета, так как не позволяет проводить анализ расходов с достаточной глубиной. В указанных методических рекомендациях предлагается следующая классификация расходов:
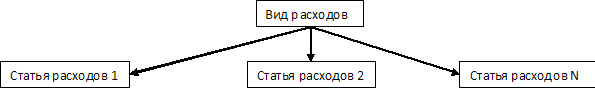
В действительности, на предприятиях ведется учет расходов по существенно большему перечню статей расходов. Чтобы выполнить требования методических рекомендация и получить возможность автоматического построения «отчета по доходам и расходам оператора связи» и при этом не перестраивать сложившуюся схему аналитического учета расходов, предлагается добавить отдельный справочник видов расходов по классификации из указанных выше методических рекомендаций и связать его элементы с элементами из справочника статей расходов (Связь «Один ко многим»).
Например, вид расходов «Затраты на персонал» может быть связан с такими статьями расходов, как заработная плата основного производственного персонала, отпускные, страховые взносы и др. И при отнесении расходов на какую-либо статью расходов, вид расходов будет определяться автоматически. Виды процессовРасходы, связанные с услугами связи предполагается делить по следующим видам процессов:
План счетов. 30-е счетаДля учета расходов по услугам связи предполагается использовать 30-е счета наряду с 20-ми счетами и счетом 44. Предполагается, что расходы, не связанные с услугами связи буду учитываться на 20-х счетах и счете 44. Для определения сумм расходов на элементы сети связи предлагается сформировать счет 33, где будет строиться модель сети связи.
Примерный раздел плана счетов, содержащий 30-е счета выглядит так:
Для аналитического учета прямых расходов на счете 34 должны быть установлены следующие аналитические характеристики:
На счетах косвенных расходов (30 – 34) аналитика «Виды деятельности» не устанавливается, так как косвенные расходы чаще всего нельзя отнести на конкретный вид деятельности. Их распределение будет выполнено в конце периода. Поэтому, на счетах косвенных расходов предполагается наличие двух аналитик:
На субсчетах счета 33 добавляется еще одна аналитическая характеристика «Элементы сети связи» для отнесения затрат на конкретный элемент сети. Статьи затрат по услугам связиВ справочник «Статьи затрат» нужно добавить следующие статьи затрат (в иерархии), соответствующие видам процессов:
Справочник элементов сети связиДля аналитического учета расходов, в разрезе элементов сети связи на счете 33.01, используется справочник элементов сети связи. Элемент сети связи это некая совокупность оборудования, используемая для оказания каких-либо видов услуг связи и на которую можно распределить косвенные расходы по услугам связи, используя при этом количественные показатели, взятые из систем биллинга. Например, элементом сети связи может являться совокупность средств связи от абонента до узла связи. Для каждого элемента сети связи должен быть определен состав оборудования (основных средств) входящих в него, для того, что бы можно было использовать такие базы распределения расходов, как, например, потребляемая мощность оборудования. При определении элементов сети связи необходимо соблюдать баланс между желаемой детализацией сети связи и трудоемкостью выделения расходов на каждый элемент.
Учет доходов от оказания услуг связиУчет доходов от оказания услуг связи рекомендуется осуществлять в соответствии с Положением по бухгалтерскому учету «Доходы организации» ПБУ 9/99, утвержденным Приказом Министерства финансов Российской Федерации от 06.05.1999 N 32н. Как показывает практика, учет доходов от оказания услуг связи в телекоммуникационной компании осуществляется на основе данных, выгруженных из системы биллинга. В учетной программе создаются документы реализации, в которых указывается аналитика (привязка к видам услуг связи). Одновременно с документами реализации, формируются счета-фактуры. На основе документов реализации формируются проводки: Дт 62.01 – Кт 90.01 – реализация услуг связи Дт90.03 – 68.02 – НДС от реализации При правильном построении справочника видов деятельности («Номенклатурные группы» в терминологии фирмы «1С») учет доходов от услуг связи не вызывает трудностей и доработки кода учетной программы.
Учет расходов по услугам связиУчет прямых расходов (требуется корректировка)Учет прямых расходов по услугам связи производится на счет 34.01 (Счета верхнего уровня не используются для создания проводок). Соответственно, при оформлении прямых расходов заполняется аналитика:
Если расход нельзя однозначно отнести на три эти аналитики, значит, расход должен быть отнесен на счета 30 - 33 по соответствующей статье затрат. В учетных программах обычно есть возможность установки аналитик и отнесения расходов на счета, изначально не указанные в плане счетов. Например, в основных программах фирмы «1С» можно добавить 30-е счета в план счетов и относить расходы на них. Разберем каким образом в типовых программах фирмы «1С» настраивается отнесение основных видов прямых затрат на счет 30.01 с соответствующими аналитиками: Затраты на персоналНастройка производится стандартными методами в блоке расчета зарплаты таких программ, как «1С: Управление производственным предприятием», «1С: Комплексная автоматизация» или в отдельной программе «1С: Зарплата и управление персоналом». После того, как в план счетов добавлены соответствующие счета, в настройке отнесения расходов по фонду заработной платы (для подразделения, сотрудника или конкретного начисления) указывается субсчет счета 30 и аналитика «Вид деятельности» и «Статья затрат» для бухгалтерского и налогового учета АмортизацияЕсли основное средство работает на оказание услуг только по одному виду деятельности, то амортизация должна быть отнесена на прямые затраты по услугам связи. Для этого производится настройка отнесения затрат в карточке основного средства (способ отражения затрат). Устанавливается счет отнесения затрат и аналитические характеристики для бухгалтерского и налогового учета. Материальные затратыПри списании материальных ценностей, затраты на которые следует отнести на прямые затраты по одному из видов деятельности, счета и аналитика указываются в документе, например «Требование-накладная». При проведении документа сформируются соответствующие проводки по бухгалтерскому и налоговому учету. Учет работ, услуг сторонних организацийПри учете работ, услуг сторонних организаций, затраты на которые следует отнести на прямые затраты по одному из видов деятельности, счета и аналитика указываются в документе «Поступление товаров и услуг». При проведении документа сформируются соответствующие проводки по бухгалтерскому и налоговому учету. Учет косвенных расходовУчет расходов основных, вспомогательных и совместных производственных процессовУчет косвенных расходов по услугам связи производится на счетах 30 - 33. (При необходимости можно использовать и счета 35 – 39). Косвенные расходы в момент их принятия к учету отражаются на соответствующих счетах и аналитиках. В отличии от прямых расходов, косвенные расходы нельзя однозначно привязать к виду деятельности, поэтому при отражении косвенных расходов используются аналитики:
Если расход можно однозначно отнести на какой-либо элемент сети связи, то для учета используется субсчет счета 33. В методических рекомендациях указаны базы распределения, используемые при распределении косвенных расходов. Учет расходов на элементы сети связиРасходы, которые можно отнести на конкретный элемент сети связи учитываются на счете 33.01 с указанием аналитик:
Такими расходами могут быть, например, материальные затраты текущий ремонт соответствующего элемента сети связи. Благодаря отнесению расходов на элементы сети связи, руководство компании получает возможность рассчитать точную стоимость владения элементов сети и оперативно принять решение об изменении структуры сети для увеличения прибыльности работы компании. Учет расходов по неосновным видам деятельностиРасходы по неосновным видам деятельности учитываются в обычном порядке. Закрытие периодаБазы распределения косвенных расходовРасходы, связанные с эксплуатацией средств связи и линий связиДля распределения расходов, связанных с эксплуатацией средств связи и линий связи (счет 30.01) используются следующие базы распределения:
Расходы на оплату труда персонала, занимающегося эксплуатацией средств и сетей связи можно распределять пропорционально времени, затраченному на эксплуатацию конкретных элементов сетей связи. Расходы, связанные с оказанием услуг связиДля распределения расходов, связанных с оказанием услуг связи (счет 30.02) используются следующие базы распределения:
Расходы по вспомогательным производственным процессамДля распределения расходов по вспомогательным производственным процессам (счет 31.01) используются следующие базы распределения:
Расходы по совместным производственным процессамРасходы по совместным производственным процессам (счет 32.01) распределяются пропорционально ранее распределенным расходам. Расходы на элементы сети связиДля распределения расходов, отнесенных на элементы сети связи (счет 33.01) используются следующие базы распределения:
Последовательность операций по закрытию периодаЗакрытие периода должно выполняться в следующей последовательности:
Разница между учетом расходов в управленческом и бухгалтерском учетеЕсли доходы по услугам связи в бухгалтерском и управленческом учете учитываются в один и тот же момент времени и соответствуют друг другу по сумме, то расходы, связанные с оказанием услуг связи могут отличаться и по моменту принятия к учету и по сумме. Рассмотрим различия:
Смотрите также:
| ERP 1С - управление предприятием | 1С: Комплексная автоматизация 8 | Внедрение 1С | Внедрение 1С УПП | Внедрение 1С документооборот | Внедрение 1С зарплата (ЗУП) | Разработка 1С | Разработка конфигурации 1С | Доработка 1С | Настройка 1С 8 | Услуги программиста 1С | Обмен данными 1С | Перенос данных 1С | Внедрение ERP системы | |
|
|||||||||||