


|
Отраслевая специфика учета в телекоммуникационной компании
Учет в компании, работающей в отрасли телекоммуникаций, имеет некоторую специфику, обусловленную задачами, которые решает компания. (Под учетом в данном случае будем подразумевать не только бухгалтерский и налоговый, но и управленческий учет.) Можно выделить основные особенности, которые отличают учет компаний отрасли телекоммуникаций от остальных:
Интеграция с системами биллингаДля любой телекоммуникационной компании биллинговая система является жизненно необходимым элементом ИТ-инфраструктуры. От того насколько хорошо работает биллинг (от англ. billing), насколько он соответствует потребностям оператора, и насколько он способен адаптироваться к изменяющимся условиям, зависит развитие бизнеса в условиях жесткой конкуренции и постоянно совершенствующихся технологий. Функции биллинга на предприятии группируются в три основных блока:
В широком смысле, при рассмотрении биллинга в интеграции с управлением доходами (англ. Billing and revenue management) дополнительно выделяют такие функции, как гарантирование получения доходов (англ. revenue assurance), управление прибыльностью абонентов (англ. profitablity management), контроль мошенничества абонентов (англ. fraud management). Интеграция биллинга с учетной системой дает следующие преимущества:
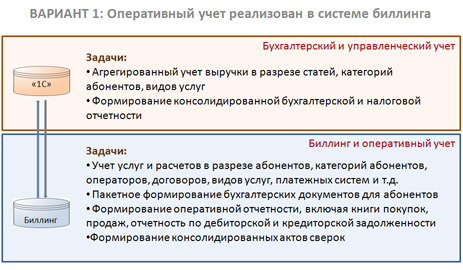
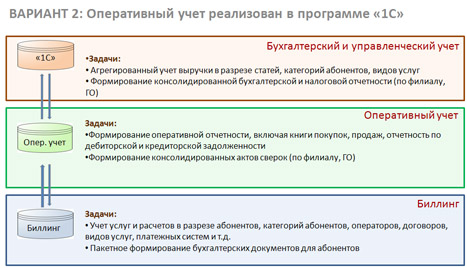
Интеграция учетной системы с биллингом может быть выполнена в двух вариантах:
Вариант 1: Оперативный учет реализован в системе биллингаПреимущества:
Недостатки:
Вариант 2: Оперативный учет реализован в программе "1С"Преимущества:
Недостатки:
При интеграции учетной системы с системой биллинга настраивается односторонний или двусторонний обмен данными и синхронизируются справочники контрагентов, договоров (лицевых счетов) и услуг связи. При этом определяется точка ввода информации (учетная система или биллинг), что бы избежать задвоения объектов НСИ. Для реализации раздельного учета доходов и расходов по услугам связи, настраивается передача дополнительной информации, такой как, например, объемы оказанных услуг по видам услуг, данные о времени нахождения абонентов в сети и др.
Учет состава основных средствТелекоммуникационные компании, как правило, используют большое количество оборудования, необходимого для оказания услуг связи. В учете, оборудование учитывается как основные средства. Каждое основное средство состоит из частей, которые могут добавляться, заменяться, изыматься в ходе различных операций, например при модернизации и ремонте. Состав основного средства необходимо знать следующим подразделениям компании:
На протяжении всего жизненного цикла основного средства, начиная от его строительства или монтажа и заканчивая ликвидацией и списанием, состав меняется. При строительстве объекта ОС его состав формируется. При модернизации и ремонте изменение состава объекта ОС связано с установкой нового оборудования и заменой оборудования пришедшего в негодность. При частичной ликвидации основного средства из его состава исключается оборудование, которое относится к ликвидируемой части. При разукрупнении объекта ОС, его состав делится между получаемыми в результате разукрупнения объектами. Все эти действия нужно учитывать и получать достоверную и исчерпывающую информацию о текущем состоянии объектов ОС и истории изменений их состава. Рассмотрим, как изменяется состав ОС при различных учетных операциях: Строительство и монтаж ОСПередача оборудования в монтажУ нас закуплено оборудование, которое позже войдет в состав объекта ОС. Теперь же мы передаем его в монтаж. Для этого используется модифицированный документ «Передача оборудования в монтаж». В результате стоимость объекта ОС увеличивается на суммарную стоимость установленного оборудования, которое с этого момента вошло в состав ОС. Передача материалов на строительство хозспособомПонятно, что при строительстве объектов основных средств должны использоваться различные материалы. Передача материалов в строительство хозспособом производится при помощи документа «Требование-накладная», где указывается объект строительства, на который передаются материалы. После того как материалы переданы, они автоматически включаются в состав объекта строительства. Передача материалов подрядчику и получение услуг по переработкеЧасть работ по строительству объекта ОС может передаваться на аутсорсинг. При этом подрядчик выполнит работы, используя переданные ему материалы, стоимость объекта ОС возрастет на стоимость использованных материалов и услуг по их переработке. После того как подрядчик произвел установку материалов на объект необходимо отразить затраты на материалы и услуги. Эта операция отражается в документе «Получение услуг по переработке». Материалы, использованные подрядчиком, так же включатся в состав объекта строительства. Модернизация и ремонт ОСВ результате модернизации и ремонта основных средств их состав может меняться. Из состава основного средства может исключаться старое оборудование и включаться новое. При проведении работ могут использоваться различные материалы. Добавление нового оборудования может производиться аналогично тому, как производится при строительстве ОС. Затем используется документ «Модернизация ОС», при проведении которого все оборудование, отнесенное на данный «объект строительства», будет включено в состав ОС. Для исключения из состава ОС в документе «Модернизация ОС» есть специальная закладка. Оборудование, указанное на этой закладке будет исключено из состава объекта ОС. Частичная ликвидация ОСЛиквидируемая часть основного средства изымается и либо списывается, либо повторно приходуется на склад как материал для дальнейшей работы. При частичной ликвидации основного средства происходит и изменение его состава. Если какие-либо материалы или оборудование могут использоваться после их вывода из состава ОС, они приходуются на склад. Разукрупнение ОСОперация «Разукрупнение» выполняется в случае, когда одно основное средство необходимо разбить на несколько основных средств. Для отражения указанной операции используется документ «Разукрупнение ОС». При разукрупнении основного средства, составляющие его части распределяются между получаемыми основными средствами. Использование агентских схем при оказании услуг связиВ отрасли телекоммуникаций агентские схемы используются достаточно часто. Не всегда удобно арендовать канал связи оператора связи федерального уровня. Иногда проще выступить агентом в схеме оказания услуг связи абонентам. Типы агентского договора, применяемые в отрасли телекоммуникаций следующие:
Применение того или иного типа договора зависит от лица кого действует агент и от того, какие именно действия выполняет агент. Договор порученияДоговор поручения — договор, согласно которому одна его сторона (поверенный) берёт на себя обязательство перед другой стороной (доверителем) совершить от имени и за счёт доверителя определённые юридические действия. Своими действиями поверенный создаёт все права и обязанности, включая и вещные и обязательственные, не для себя, а для своего доверителя. Полномочия поверенного в отношениях с третьими лицами оформляются с помощью особенного документа — доверенности, которую ему выдаёт доверитель. Поверенный имеет право получить от своего доверителя вознаграждение, если условие о таком вознаграждении содержится в договоре поручения. Договор комиссии.Договор комиссии — договор, согласно которому одна его сторона — комиссионер — берёт на себя обязательство перед другой стороной — комитентом — за вознаграждение заключить с третьим лицом или лицами одну или несколько сделок в интересах и за счёт комитента, но от своего, комиссионера, имени. По сделке, совершенной комиссионером с третьим лицом, приобретает права и становится обязанным комиссионер, хотя бы комитент и был назван в сделке или вступил с третьим лицом в непосредственные отношения по исполнению сделки. Договор комиссии может быть заключен на определенный срок или без указания срока его действия, с указанием или без указания территории его исполнения, с обязательством комитента не предоставлять третьим лицам право совершать в его интересах и за его счет сделки, совершение которых поручено комиссионеру, или без такого обязательства, с условиями или без условий относительно ассортимента товаров, являющихся предметом комиссии. Комиссионер имеет право возмещения всех своих затрат, понесённых при исполнении им обязанностей как комиссионера, ещё и получить за исполнение им его обязанностей комиссионное вознаграждение. Комиссионер не несёт обязанностей перед комитентом за исполнение третьим лицом обязательств такого третьего лица по заключённым комиссионером в интересах комитента сделкам. Услуги комиссионера, которые он оказывает комитенту, исполняя свои обязательства, часто называются «комиссионными услугами». Комиссионер становится обязанным по сделкам, заключенным с третьими лицами, однако он не несет ответственности за неисполнение сделок, вызванных действием или бездействием третьих лиц, кроме случаев, когда комиссионер не проявил необходимой осмотрительности при выборе этого лица, либо принял на себя ручательство за исполнение сделки. Отличия договора комиссии от договора порученияДоговор комиссии имеет некоторые отличия с договором поручения. В отличие от договора поручения, где поверенный действует от имени своего доверителя, комиссионер в сделках с третьими лицами действует от своего имени, создавая в этих сделках обязательственные права и обязанности непосредственно для себя, а не для комитента. Тем не менее, всё, что получил в результате исполнения обязательств по таким, заключённым им как именно комиссионером, сделкам с третьим лицом (лицами) комиссионер, становится собственностью не комиссионера, а непосредственно комитента, вне зависимости от того, что указано в сделках, заключённых комиссионером с третьим лицом (лицами). Как уже отмечалось, по договору поручения поверенный действует от имени доверителя, а по договору комиссии комиссионер действует от своего имени. Другим отличием договора комиссии от договора поручения является то, что по договору поручения поверенный обязуется выполнить любые юридические действия, а не только сделки, в то время как по договору комиссии комиссионер совершает только сделки, то есть действия, направленные на создание, изменение или прекращение прав и обязанностей. Договор доверительного управленияПо договору доверительного управления имуществом одна сторона (учредитель управления) передает другой стороне (доверительному управляющему) на определенный срок имущество в доверительное управление, а другая сторона обязуется осуществлять управление этим имуществом в интересах учредителя управления или указанного им лица (выгодоприобретателя). Договор доверительного управления имуществом реальный, по общему правилу безвозмездный и односторонне обязывающий, хотя в предусмотренном договором случае может быть возмездным и в силу этого двусторонне обязывающим. Объектами доверительного управления могут быть предприятия и другие имущественные комплексы, отдельные объекты, относящиеся к недвижимому имуществу, ценные бумаги, права, удостоверенные бездокументарными ценными бумагами, исключительные права и другое имущество. В договоре доверительного управления имуществом должны быть указаны:
Договор доверительного управления имуществом заключается на срок, не превышающий пяти лет. Для отдельных видов имущества, передаваемого в доверительное управление, законом могут быть установлены иные предельные сроки, на которые может быть заключен договор. При отсутствии заявления одной из сторон о прекращении договора по окончании срока его действия он считается продленным на тот же срок и на тех же условиях, какие были предусмотрены договором. Учет аренды инфраструктуры сторонних компанийДля прокладки линий связи, телекоммуникационные компании могут арендовать кабельную канализацию и другие составляющие инфраструктуры сторонних компаний. Для учета аренды инфраструктуры сторонних компаний, учетная система должна позволять выполнять следующие функции:
Расчет стоимости аренды или предполагаемой стоимости аренды производится на основе арендных тарифов и информации об арендуемых трассах и оборудовании. При этом используются достаточно простые алгоритмы расчета. Раздельный учет доходов и расходов по услугам связиРаздельный учет доходов и расходов по услугам связи означает учет в разрезе видов услуг связи и других аналитик. Раздельный учет доходов и расходов по услугам связи выполняется в телекоммуникационных компаниях согласно методическим рекомендациям, утвержденным Приказом Мининформсвязи РФ от 21.03.2006 № 33 (в ред. Приказа Мининформсвязи РФ от 25.01.2007 N 11). Но раздельный учет необходимо вести и для того, что бы менеджмент компании имел достоверную информацию о рентабельности видов деятельности и детальную информацию о расходах, отнесенных на них. Для раздельного учета используются следующие аналитики:
Если первая аналитика используется для учета расходов и доходов, то остальные для детализации расходов. Косвенные расходы распределяются по соответствующим базам распределения, для обеспечения достоверности данных о затратах. Например, затраты на электроэнергию распределяются пропорционально паспортным мощностям оборудования, а затраты на оплату труда ремонтных бригад пропорционально рабочему времени, потраченному на ремонт тех или иных средств и линий связи. Для распределения затрат на виды услуг связи используется база распределения «Объем оказанных услуг», где количественные показатели берутся из АСР. В результате грамотно поставленного раздельного учета доходов и расходов по услугам связи, менеджмент компании имеет достоверную и оперативную информацию для принятия управленческих решений.
Учет оплаты клиентов через различные платежные системыДанные об оплате абонентов через платежные системы в on-line режиме поступают в систему биллинга, при условии, что она имеет интеграцию с соответствующими платежными системами. Деньги от платежных систем поступают в компанию по истечении месяца. Для расчета покрытия счетов используются данные биллинга об оплате абонентов через платежные системы. Для выверки взаиморасчетов с платежными системами, используются данные о фактическом поступлении денежных средств. Трудностью сверки взаиморасчетов является то, что момент окончания расчетного периода может не совпадать с таковым в платежной системе. В этом случае, используются специальные инструменты сверки.
Учет и прогнозирование оттока абонентовПривлечение клиентов и их удержание — это основные приоритеты любой отрасли, но особенно актуальны эти вопросы для практически свободной от государственного регулирования телекоммуникационной отрасли, где крайне высок уровень конкуренции. Управление оттоком клиентов (называемое также стратегией удержания пользователей) многими телекоммуникационными компаниями рассматривается как главная проблема современного бизнеса. Системы обработки информации многих телекоммуникационных компаний достигли такого уровня зрелости, который позволяет им перейти от обработки простых запросов и генерации отчетов о произошедших ранее сбоях в обслуживании к полуавтоматическому созданию моделей прогнозирования. Наиболее часто, для прогнозирования оттока клиентов используются модели, которые связывают данные о клиенте и атрибуты поведения клиентов с вероятностью события отказа от услуг. В качестве исходных данных рассматриваются:
Технологией, с помощью которой реализуются указанные аналитические функции, в большинстве случаев, является технология Data Mining (Интеллектуальный Анализ Данных - процесс выделения из данных неявной и неструктурированной информации и представления её в виде, пригодном для реализации). Основные функции системы учета и прогнозирования оттока абонентов (управления оттоком абонентов) следующие:
Проектный учетСтроительство больших и сложных объектов, необходимых для оказания услуг связи в будущем чаще всего производится в виде проектов, в ходе которых выполняются различные виды работ (ПИР, СМР и т.д.). Поэтому одной из особенностей учета в телекоммуникационной компании является необходимость проектного учета, который должен охватывать все функции:
Проекты, выполняемые в телекоммуникационных компаниях, подразделяются на следующие основные виды:
Инфраструктурные проектыПо видам назначения на:
По порядку задания и реализации на:
Проекты по созданию новых продуктов и услугВиды проектов:
Проекты по организации и проведению видеоконференц-связиПо использованию оборудования:
По типу организации:
По порядку задания и реализации:
Проекты с клиентским оборудованием
Внутренние ИТ-проекты
Проекты по информационной безопасности
Проекты генерального подряда
Инвестиционные проектыИнвестиционный проект (ИП) – это реализуемая совокупность мероприятий в целях расширения и повышения качества услуг связи, предоставляемых Компанией за счет инвестиционных финансовых средств. К инвестиционным проектам относятся следующие виды проектов:
Учет при реорганизации компании путем слияний и поглощенийНа современном рынке телекоммуникаций происходит процесс укрупнения основных игроков. Укрупнение происходит в виде слияний и поглощений. Слияния и поглощения — класс экономических процессов укрупнения бизнеса и капитала, происходящих на макро- и микроэкономическом уровнях, в результате которых на рынке появляются более крупные компании взамен нескольких менее значительных. Слияние — это объединение двух или более хозяйствующих субъектов, в результате которого образуется новая, объединённая экономическая единица. Слияние может происходить в виде слияния форм, слияния активов и присоединения. При слиянии форм, регистрируется новое юридическое лицо, которое с момента создания получает все активы и обязательства своих составных частей. При слиянии активов формируется новое юридическое лицо, которому собственники старых юридических лиц передают в качестве вклада в уставный капитал права контроля над своими юридическими лицами, которые сохраняют деятельность и организационно-правовую форму. При присоединении одна из компаний продолжает деятельность и получает активы и обязательства всех объединяющихся компаний, а остальные прекращают существование. Поглощение — это сделка, совершаемая с целью установления контроля над хозяйственным обществом и осуществляемая путём приобретения более 30 % уставного капитала (акций, долей, и т. п.) поглощаемой компании, при этом сохраняется юридическая самостоятельность общества. В организациях, которые участвуют в процедурах слияния и поглощения существуют свои учетные системы. Выполнение указанных процедур должно отражаться соответствующим образом в учете всех организаций участников. Кроме того, последствия выполнения процедур слияния и поглощения, так же существенно затрагивает учетные системы участников. В зависимости от вида процедуры и ее последствий, задачи автоматизации могут быть совершенно различными. Задачи при слиянии формТак, как при слиянии форм старые юридические лица закрываются, данный факт должен быть отражен в учете каждого из них. На момент закрытия должны быть определены активы и обязательства, которые будут переданы создаваемому юридическому лицу. Сотрудники будут уволены датой прекращения деятельности старых юридических лиц и приняты на работу в новое юридическое лицо. Далее, в учетной системе вновь созданного юридического лица необходимо учесть все передаваемые активы и обязательства, а так же принять на работу сотрудников. При этом, одной из наиболее сложных задач будет синхронизация нормативно-справочной информации всех юридических лиц, участвующих в данном процессе. Задачи при слиянии активовПри слиянии активов, юридические лица, участвующие в процессе сохраняют самостоятельность, поэтому закрытия учета не требуется. В учетных системах старых юридических лиц необходимо будет отразить факт передачи прав контроля над своими юридическими лицами, а в учетной системе создаваемого юридического лица – соответствующую операцию по формированию уставного капитала. Основной задачей автоматизации в данном случае может быть консолидация отчетности старых юридических лиц. Задачи при присоединенииПри присоединении одна из компаний продолжает деятельность и получает активы и обязательства всех объединяющихся компаний, а остальные прекращают существование. Поэтому, в учетных системах юридических лиц, которые будут закрыт производится определение передаваемых активов и обязательств, а затем выполняются операции по закрытию учета. В учетной системе правопреемника, учитываются принятые активы и обязательства. Сотрудники закрывающихся юридических лиц могут быть переведены (без увольнения и приема на работу) на соответствующие должности организации правопреемника. Так же как и при слиянии форм, будет требоваться синхронизация нормативно-справочной информации учетных систем всех участников. Задачи при поглощенияхОба хозяйствующих субъекта, участвующие в процедуре сохраняют юридическую самостоятельность. Поэтому, учет обеих организаций может не претерпевать изменений. В учете лишь отражается факт приобретения одной из организаций части уставного капитала (акций, долей, и т. п.) другой организации.
Вместе с тем, для обеспечения консолидации управленческой отчетности может выполняться некоторая интеграция учетных систем. При этом, степень интеграции может варьироваться от согласования формата передачи данных для консолидированной управленческой отчетности, до включения поглощаемой организации в общую учетную систему.
Смотрите также:
| ERP 1С - управление предприятием | 1С: Комплексная автоматизация 8 | Внедрение 1С | Внедрение 1С УПП | Внедрение 1С документооборот | Внедрение 1С зарплата (ЗУП) | Разработка 1С | Разработка конфигурации 1С | Доработка 1С | Настройка 1С 8 | Услуги программиста 1С | Обмен данными 1С | Перенос данных 1С | Внедрение ERP системы | |
|
|||||||||||